


آموزش حسابداری مالیاتی از صفر تا انجام پرونده واقعی
دوره آموزش حسابداری مالیاتی برای افرادی طراحی شده است که میخواهند مالیات را از حالت تئوری خارج کرده و بهصورت واقعی در محیط حسابداری شرکتها و کسبوکارها اجرا کنند. در این دوره، هنرجو از شناخت قانون مالیاتهای مستقیم، مالیات بر ارزش افزوده، پرونده مالیاتی و تکالیف مؤدی شروع میکند و بهتدریج وارد محاسبه مالیات عملکرد، مالیات حقوق، هزینههای قابل قبول، اظهارنامه مالیاتی، سامانه مؤدیان، صورتحساب الکترونیکی، دفاتر تجاری الکترونیکی، رسیدگی و دفاع مالیاتی میشود.
روش آموزش کاملاً کاربردی است؛ یعنی هنرجو فقط مواد قانونی را حفظ نمیکند، بلکه یاد میگیرد وقتی اسناد یک شرکت در اختیار او قرار میگیرد چگونه ریسکهای مالیاتی را شناسایی کند، اسناد را کنترل کند، مغایرتها را پیدا کند، تکالیف قانونی را انجام دهد و پرونده را برای رسیدگی مالیاتی آماده نماید.
با توجه به اینکه نرخها، نصابها، مهلتها، معافیتها و برخی رویههای مالیاتی ممکن است در هر سال تغییر کنند، در کلاس روش پیدا کردن آخرین قانون، بخشنامه، دستورالعمل و اطلاعیه رسمی نیز آموزش داده میشود تا حسابدار صرفاً وابسته به اطلاعات حفظشده سالهای قبل نباشد.
در ابتدای دوره ساختار کلی نظام مالیاتی ایران بررسی میشود تا هنرجو بداند هر تکلیف مالیاتی در چه بخشی قرار میگیرد و چه ارتباطی میان دفاتر حسابداری، صورتهای مالی، سامانه مؤدیان و اظهارنامه مالیاتی وجود دارد.
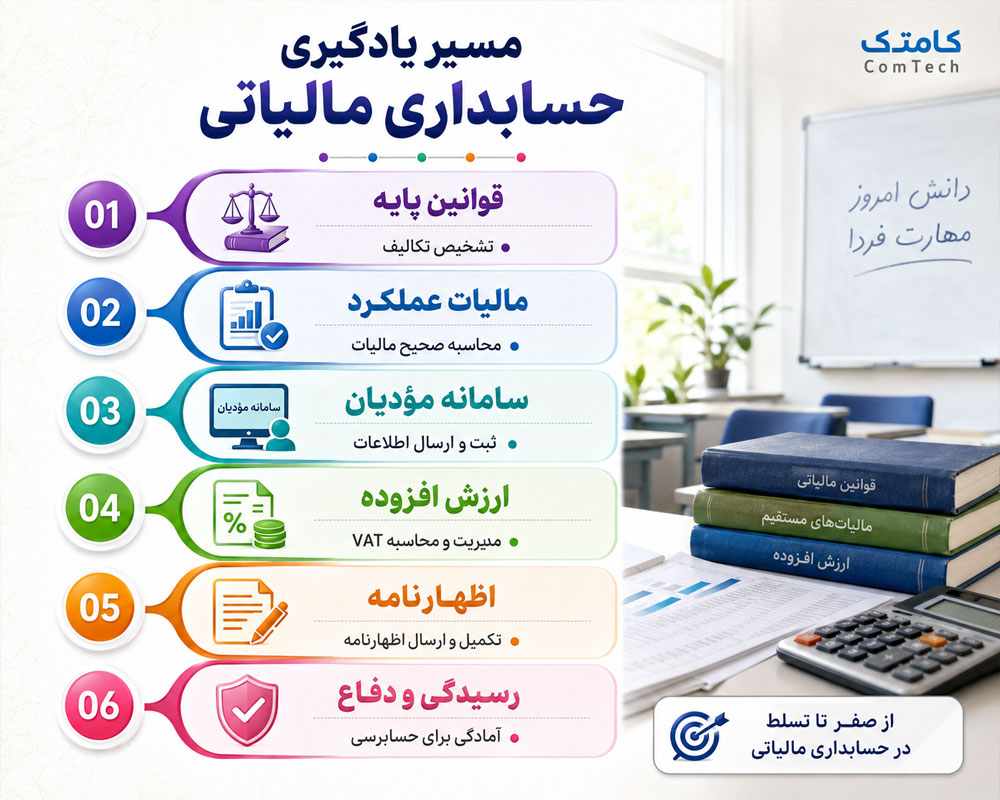
مسیر یادگیری حسابداری مالیاتی در کلاس عملی
| مرحله آموزش | مباحث اصلی | مهارت عملی |
|---|---|---|
| پایه | قوانین و ساختار مالیاتی | تشخیص تکالیف مؤدی |
| عملکرد | درآمد، هزینه و مالیات | محاسبه سود مشمول مالیات |
| سامانهها | سامانه مؤدیان و صورتحساب الکترونیکی | کنترل خرید و فروش |
| ارزش افزوده | فروش، خرید و اعتبار مالیاتی | کنترل اظهارنامه دورهای |
| اظهارنامه | مالیات عملکرد | تهیه پرونده اظهارنامه |
| رسیدگی | اسناد و دفاع مالیاتی | آمادگی برای حسابرسی و اعتراض |
آموزش ساختار نظام مالیاتی ایران برای حسابداران
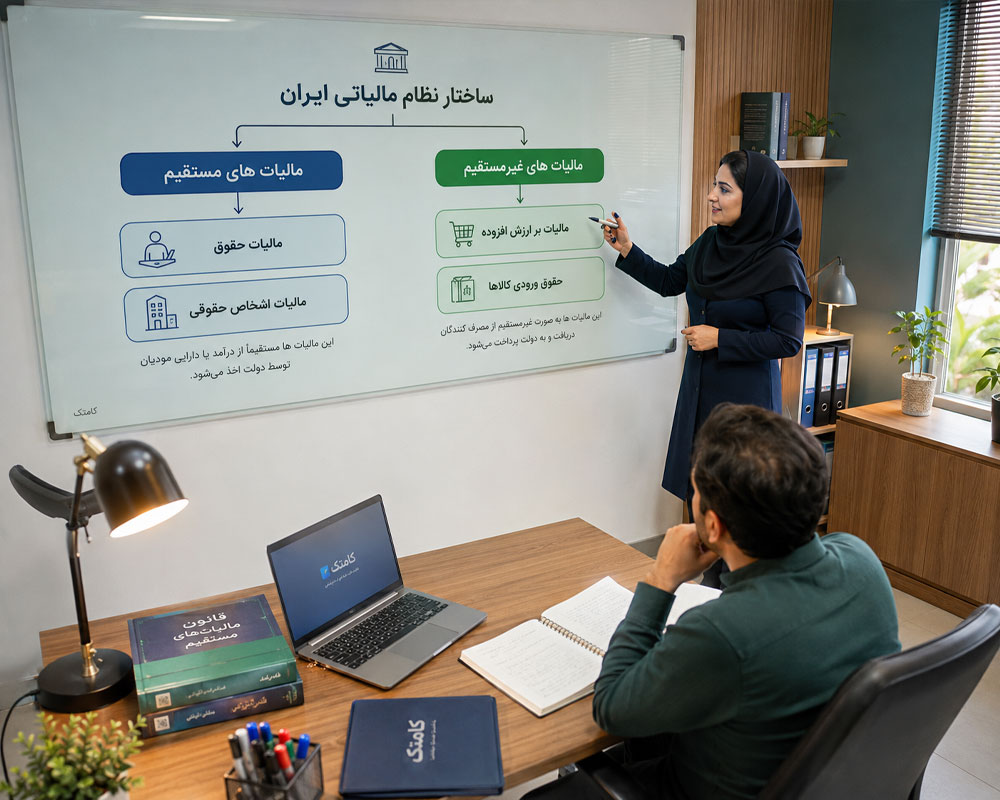
شناخت مالیات های مستقیم و غیرمستقیم
- مالیات بر درآمد اشخاص حقیقی
- مالیات اشخاص حقوقی
- مالیات حقوق
- مالیات بر درآمد مشاغل
- مالیات نقل و انتقال در موارد مربوط
- مالیات بر ارزش افزوده
- مالیاتهای تکلیفی در موارد قانونی
شناخت تفاوت شخص حقیقی و شخص حقوقی
نوع شخصیت مؤدی میتواند روی تکالیف، نحوه اظهار، نوع درآمد و فرآیند رسیدگی اثر بگذارد. هنرجو یاد میگیرد پرونده شرکت، فروشگاه، پیمانکار یا شخص صاحب شغل را با یک نسخه ثابت بررسی نکند.
آموزش قانون مالیات های مستقیم به زبان حسابداری
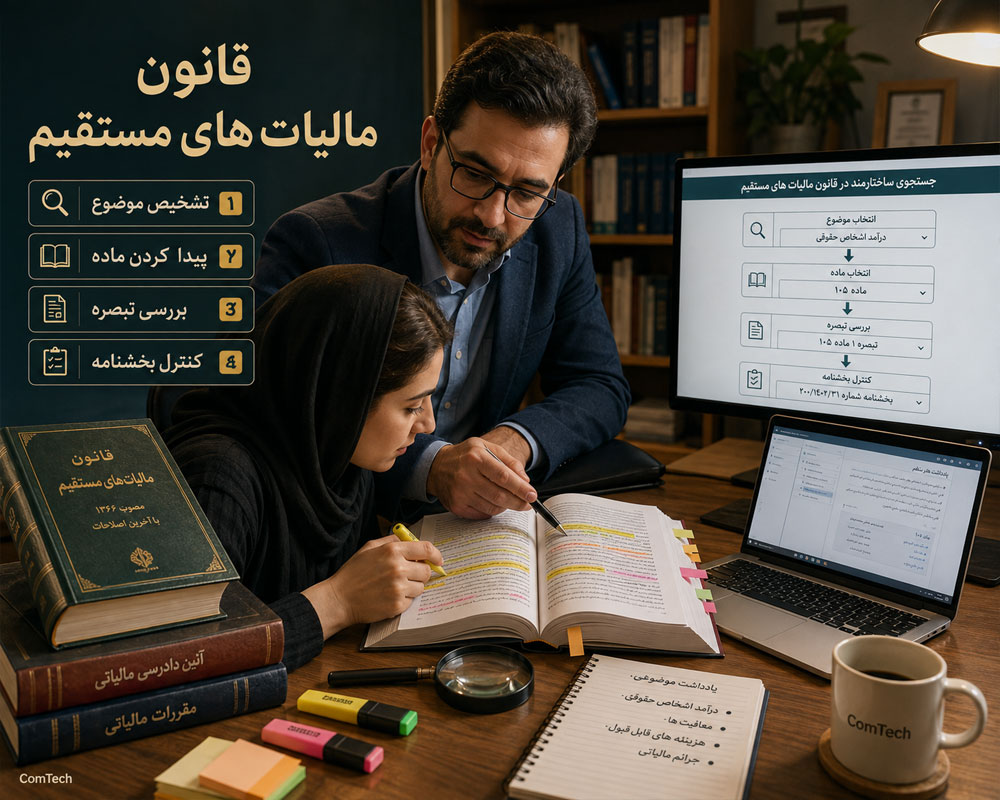
در این بخش، قانون مالیاتهای مستقیم از دید یک حسابدار بررسی میشود؛ یعنی تمرکز روی موادی است که در ثبت حسابداری، تهیه اظهارنامه، پذیرش هزینهها و رسیدگی مالیاتی کاربرد عملی دارند.
روش پیدا کردن ماده قانونی مرتبط با یک مسئله
- تشخیص موضوع مالیاتی
- پیدا کردن ماده مرتبط
- بررسی تبصرهها
- بررسی اصلاحات قانونی
- مطالعه آییننامه و بخشنامه مرتبط
- مقایسه با شرایط واقعی مؤدی
چرا حفظ کردن شماره مواد به تنهایی کافی نیست
قانون ممکن است اصلاح شود یا برای اجرای آن دستورالعمل و بخشنامه جدید صادر شود. مهارت مهمتر، توانایی پیدا کردن و تفسیر متن معتبر و بهروز است.
آموزش قانون مالیات بر ارزش افزوده
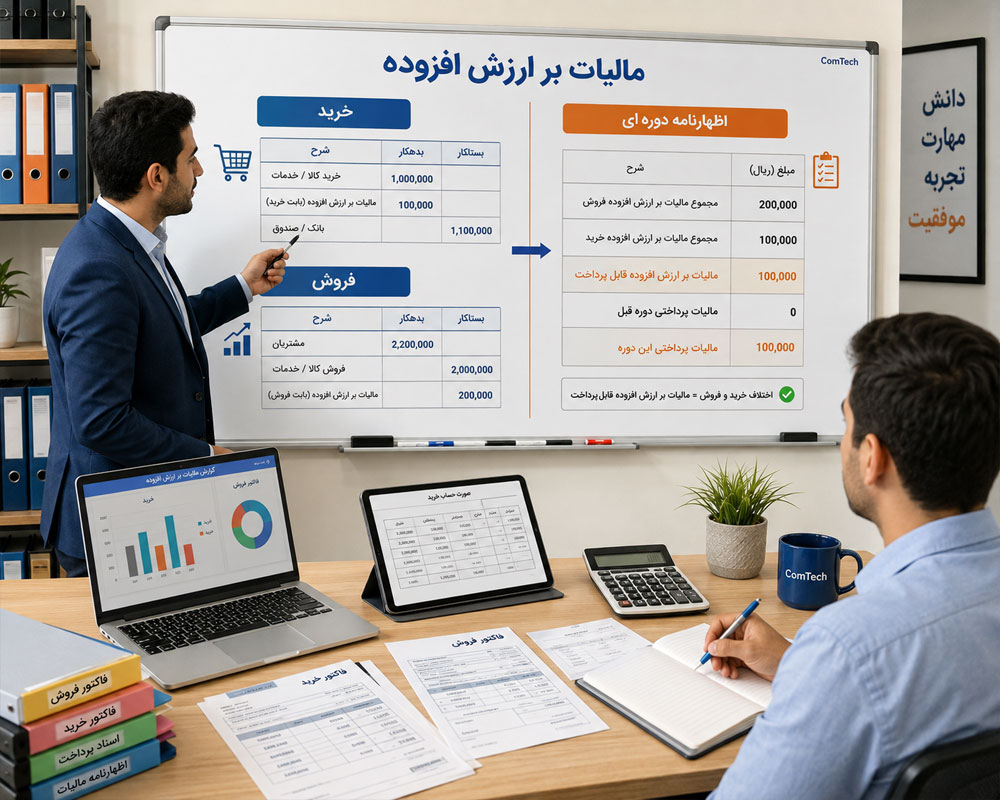
شناخت فروش مشمول معاف و خارج از شمول
هنرجو یاد میگیرد قبل از محاسبه مالیات، ابتدا ماهیت کالا یا خدمت را بررسی کند و مشخص نماید معامله در چه وضعیتی قرار دارد.
تفاوت فروش مشمول و فروش معاف
فروش معاف صرفاً به معنی وارد نکردن مالیات روی فاکتور نیست؛ اثر آن بر اعتبار مالیاتی خرید و نحوه گزارش نیز باید متناسب با قانون بررسی شود.
آموزش تشکیل و مدیریت پرونده مالیاتی
شناخت اطلاعات اصلی پرونده مؤدی
- اطلاعات هویتی
- اطلاعات فعالیت اقتصادی
- نشانی و محل فعالیت
- پروندههای مالیاتی
- اطلاعات بانکی مرتبط در چارچوب مقررات
- اطلاعات شرکا یا مدیران در پرونده مربوط
- وضعیت ثبتنام و تکالیف الکترونیکی
کنترل پرونده قبل از شروع فعالیت حسابداری
حسابدار باید وضعیت مالیاتی کسبوکار را بررسی کند و فرض نکند همه مراحل ثبتنام و اطلاعات پرونده قبلاً بهدرستی انجام شدهاند.
آموزش کار با درگاه ملی خدمات مالیاتی
بررسی پرونده و خدمات مالیاتی به صورت آنلاین
- مشاهده پروندههای مالیاتی
- بررسی وضعیت ثبتنام
- مشاهده ابلاغیهها
- بررسی بدهیها
- پرداخت مالیات در خدمات مربوط
- دسترسی به خدمات مرتبط با سامانه مؤدیان
کنترل ابلاغیه های الکترونیکی
پیگیری ابلاغیهها اهمیت زیادی دارد، زیرا بسیاری از مهلتهای اعتراض و اقدامات بعدی از زمان ابلاغ محاسبه میشوند.
آموزش سامانه مؤدیان برای حسابداران
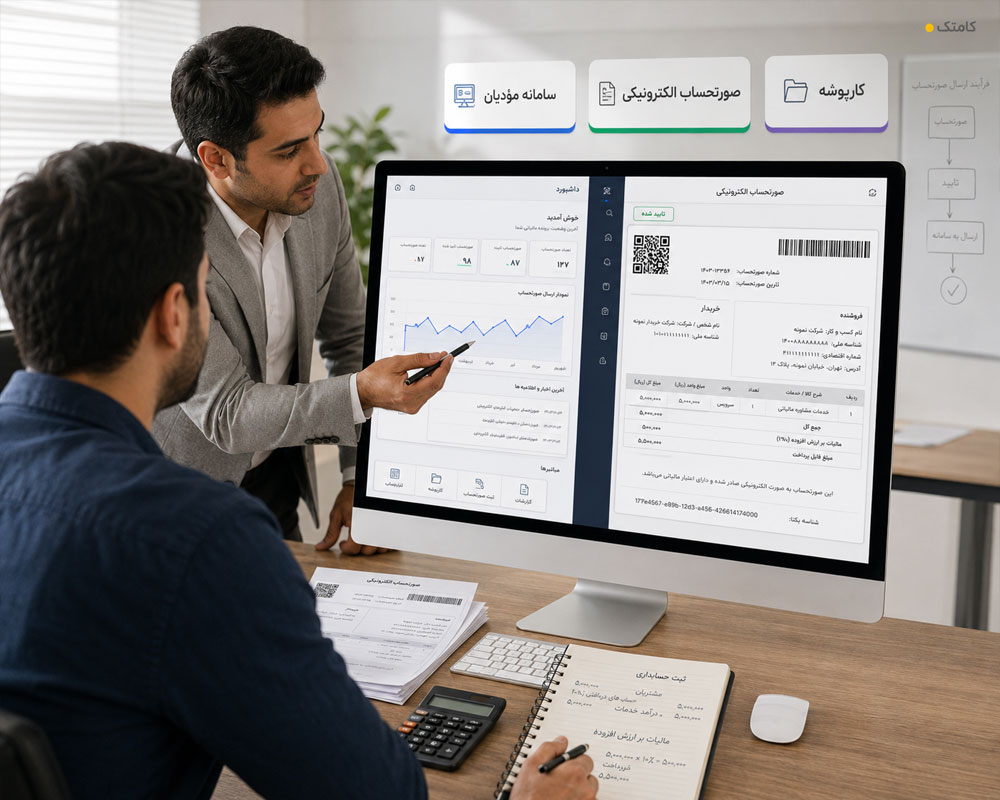
سامانه مؤدیان یکی از مهمترین بخشهای حسابداری مالیاتی امروز است و حسابدار باید بتواند اطلاعات فروش و خرید ثبتشده در این سامانه را با دفاتر و نرمافزار حسابداری تطبیق دهد.
مفاهیم اصلی سامانه مؤدیان
- کارپوشه مؤدی
- شناسه یکتای حافظه مالیاتی در موارد مربوط
- صورتحساب الکترونیکی
- شناسه کالا و خدمت
- صورتحساب فروش
- واکنش خریدار
- صورتحساب اصلاحی
- صورتحساب ابطالی
- صورتحساب برگشت از فروش
کنترل سامانه مؤدیان فقط وظیفه واحد فروش نیست
اطلاعات صورتحساب باید در نهایت با حساب فروش، حساب مشتری، ارزش افزوده و اسناد حسابداری هماهنگ باشد؛ بنابراین حسابدار مالیاتی باید مغایرت بین سیستمها را پیدا کند.
آموزش صورتحساب الکترونیکی در سامانه مؤدیان
شناخت ساختار صورتحساب قبل از ارسال
- اطلاعات فروشنده
- اطلاعات خریدار در صورتحساب مربوط
- شناسه کالا یا خدمت
- تعداد و مبلغ
- تخفیف
- مالیات و عوارض در موارد مشمول
- نوع و الگوی صورتحساب
فاکتور حسابداری با صورتحساب مالیاتی یک مفهوم کاملاً یکسان نیست
ممکن است نرمافزار حسابداری یک سند فروش ایجاد کند، اما اطلاعات ارسالی به سامانه مؤدیان نیز باید براساس الزامات قانونی و ساختار صورتحساب الکترونیکی کنترل شود.
آموزش صورتحساب اصلی اصلاحی ابطالی و برگشت از فروش
انتخاب عملیات درست هنگام تغییر معامله
اگر مبلغ، کالا، خریدار یا اصل معامله تغییر کند، حسابدار باید تشخیص دهد از چه نوع صورتحساب و فرآیند اصلاحی استفاده شود.
حذف ساده سند حسابداری همیشه مشکل سامانه را حل نمیکند
اگر صورتحساب قبلاً به سامانه مالیاتی ارسال شده باشد، اصلاح اطلاعات باید در هر دو بخش حسابداری و سامانهای بهصورت هماهنگ انجام شود.
آموزش کنترل صورتحساب های خرید در کارپوشه مؤدی
بررسی اطلاعات خرید قبل از تأیید
- فروشنده صحیح
- مبلغ معامله
- شرح کالا یا خدمت
- تاریخ معامله
- مالیات و عوارض
- ارتباط با خرید واقعی شرکت
صورتحساب ناشناس بدون بررسی تأیید نمیشود
حسابدار باید قبل از پذیرش اطلاعات خرید، آن را با قرارداد، فاکتور، رسید کالا یا سایر مستندات واقعی شرکت مقایسه کند.
آموزش مغایرت گیری سامانه مؤدیان با نرم افزار حسابداری
کنترل ماهانه خرید و فروش
| اطلاعات مورد کنترل | منبع مقایسه |
|---|---|
| فروش | حساب فروش و صورتحسابهای سامانه |
| خرید | حساب خرید یا هزینه و کارپوشه |
| ارزش افزوده | دفاتر حسابداری و اطلاعات مالیاتی |
| برگشت ها | اسناد اصلاحی و صورتحساب مربوط |
آموزش مالیات بر ارزش افزوده از ثبت حسابداری تا اظهارنامه
در این بخش هنرجو یاد میگیرد مالیات و عوارض فروش و اعتبار مالیاتی خرید را از داخل اسناد حسابداری استخراج و کنترل کند.
ثبت حسابداری خرید و فروش مشمول ارزش افزوده
- فروش کالا یا خدمت
- مالیات و عوارض فروش
- خرید کالا یا خدمت
- اعتبار مالیاتی خرید
- برگشت از خرید
- برگشت از فروش
اعتبار مالیاتی هر خرید به صورت خودکار قابل پذیرش نیست
مستندات معامله، شرایط قانونی و اطلاعات صورتحساب باید بررسی شوند تا حسابدار بتواند درباره اعتبار مالیاتی آن تصمیم صحیح بگیرد.
آموزش کنترل اظهارنامه مالیات بر ارزش افزوده
تطبیق اطلاعات قبل از تأیید و ارسال
- فروش مشمول
- فروش معاف
- خریدهای مربوط
- مالیات و عوارض فروش
- اعتبار قابل بررسی خرید
- اصلاحات دوره
- بدهی یا اعتبار دوره
اظهارنامه ارزش افزوده بدون مغایرت گیری تأیید نمیشود
حسابدار باید اطلاعات سامانه، دفاتر و گزارش فروش و خرید را با یکدیگر مقایسه کند و علت اختلافها را قبل از نهایی کردن اظهارنامه پیدا نماید.
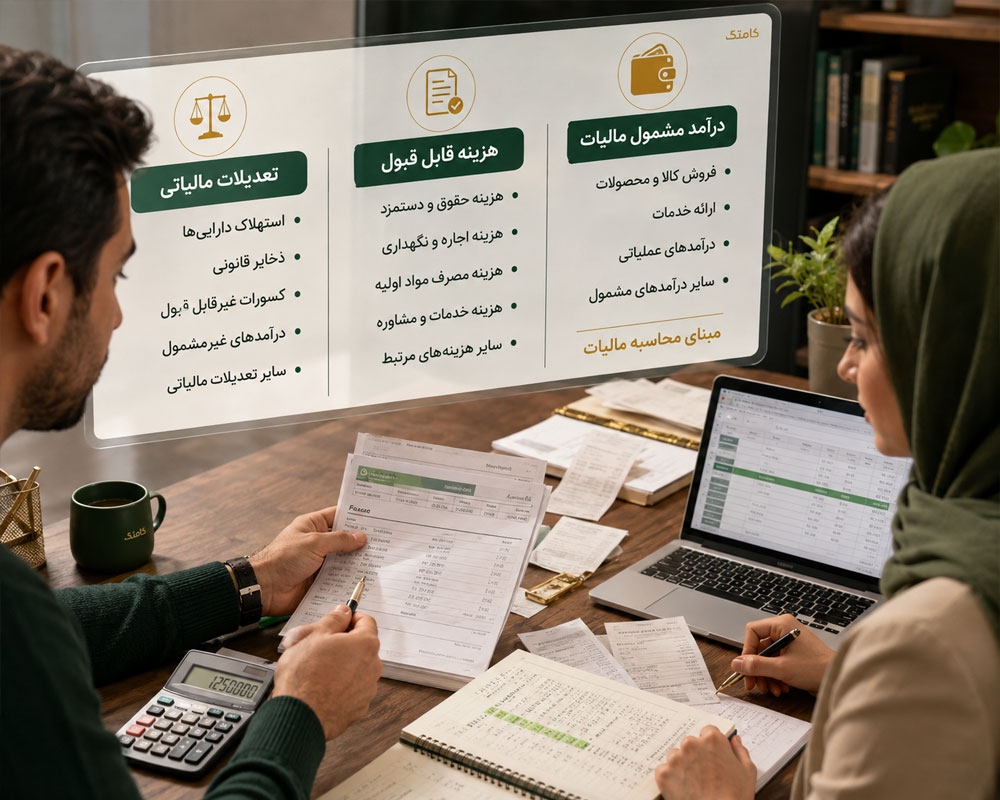
آموزش شناسایی درآمد مشمول مالیات
تفکیک درآمد حسابداری از درآمد مشمول مالیات
سود حسابداری و درآمد مشمول مالیات الزاماً یکسان نیستند. برخی تعدیلات مالیاتی ممکن است باعث تفاوت میان سود ثبتشده در صورتهای مالی و مبنای محاسبه مالیات شوند.
ساخت جدول تعدیلات مالیاتی
هنرجو یاد میگیرد از سود حسابداری شروع کرده و آثار هزینههای غیرقابل قبول، معافیتها و سایر تعدیلات قانونی را جداگانه مستند کند.
آموزش هزینه های قابل قبول مالیاتی
یکی از پرکاربردترین بخشهای دوره، تشخیص هزینه قابل قبول مالیاتی از هزینهای است که ممکن است در حسابداری ثبت شده باشد اما در رسیدگی مالیاتی نیازمند بررسی بیشتری باشد.
شرایط بررسی یک هزینه از دید مالیاتی
- ارتباط با فعالیت مؤدی
- وجود اسناد و مدارک
- ثبت در حسابها
- رعایت شرایط قانونی
- امکان اثبات وقوع معامله
- رعایت مقررات پرداخت در موارد مربوط
وجود فاکتور به تنهایی تضمین پذیرش هزینه نیست
حسابدار باید بتواند ارتباط هزینه با فعالیت شرکت، نحوه پرداخت و سایر مستندات معامله را نیز ارائه کند.
آموزش هزینه های غیرقابل قبول و تعدیلات مالیاتی
شناسایی هزینه های پرریسک قبل از رسیدگی
- هزینه بدون سند کافی
- هزینه شخصی ثبتشده در شرکت
- هزینه نامرتبط با فعالیت
- پرداخت دارای ابهام
- ثبت تکراری
- هزینه دارای مغایرت با قرارداد یا صورتحساب
آموزش استهلاک در حسابداری مالیاتی
تفکیک استهلاک حسابداری و مالیاتی
هنرجو با مفهوم دارایی ثابت، بهای تمامشده، عمر و روش استهلاک آشنا میشود و تفاوت احتمالی رویه حسابداری شرکت با ضوابط مالیاتی را بررسی میکند.
آموزش مالیات عملکرد اشخاص حقوقی
محاسبه مالیات شرکت از صورت های مالی
- کنترل تراز آزمایشی
- کنترل حسابهای درآمد
- کنترل هزینهها
- بررسی تعدیلات مالیاتی
- بررسی معافیتها در صورت وجود
- محاسبه درآمد مشمول مالیات
- کنترل مالیات قابل پرداخت
آموزش مالیات مشاغل و اشخاص حقیقی
بررسی تکالیف مالیاتی صاحبان مشاغل
در این بخش تفاوت پرونده شخص حقیقی با شرکت بررسی میشود و هنرجو با روش طبقهبندی اطلاعات درآمد و هزینه و تهیه اطلاعات لازم برای اظهار مالیاتی آشنا میشود.
تکلیف همه صاحبان مشاغل یکسان نیست
نوع و اندازه فعالیت، گروهبندی مؤدی و مقررات همان سال باید قبل از تعیین تکالیف بررسی شوند.
آموزش اظهارنامه مالیاتی اشخاص حقوقی
آماده سازی اطلاعات قبل از ورود به اظهارنامه
- مشخصات شرکت
- سرمایه
- اطلاعات سهامداران در بخش مربوط
- ترازنامه
- صورت سود و زیان
- درآمدها
- هزینهها
- معافیتها در صورت وجود
- مالیاتهای پرداختشده
اظهارنامه از روی تراز نهایی نشده تهیه نمیشود
قبل از تهیه اظهارنامه باید اسناد اصلاحی، بستن حسابها و کنترل ماندههای مهم انجام شده باشند.
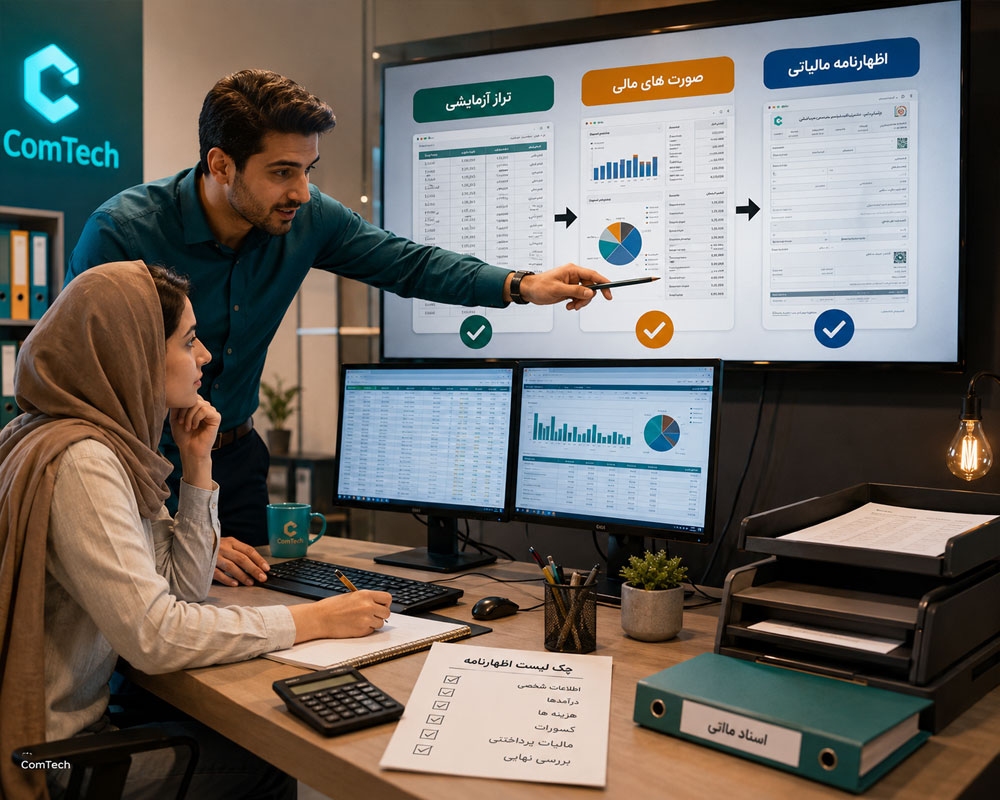
آموزش اظهارنامه مالیاتی از تراز آزمایشی تا ارسال
روش واقعی کار حسابدار قبل از اظهارنامه
- گرفتن تراز کل و معین
- کنترل بانک
- کنترل صندوق
- کنترل مشتریان و فروش
- کنترل تأمینکنندگان و خرید
- کنترل موجودی کالا
- کنترل دارایی ثابت
- کنترل حقوق
- کنترل مالیات و بیمه
- ثبت اصلاحات
- تهیه صورتهای مالی
- تهیه اظهارنامه
آموزش ترازنامه برای حسابداری مالیاتی
کنترل حساب های مهم ترازنامه
- بانک
- صندوق
- حسابهای دریافتنی
- حسابهای پرداختنی
- موجودی کالا
- دارایی ثابت
- تسهیلات
- مالیات پرداختنی
- سرمایه
- سود و زیان انباشته
مانده غیرعادی حساب ها قبل از اظهارنامه بررسی میشود
مانده منفی غیرمنطقی، حساب راکد دارای گردش یا ماندهای که با اسناد شرکت قابل توضیح نیست میتواند نشانه نیاز به اصلاح حسابها باشد.
آموزش صورت سود و زیان از دید مالیاتی
بررسی درآمد و هزینه قبل از محاسبه مالیات
- فروش
- بهای تمامشده
- هزینههای اداری
- هزینه فروش
- هزینه مالی
- سایر درآمدها و هزینهها
آموزش بهای تمام شده برای پرونده مالیاتی
کنترل ارتباط خرید موجودی و فروش
در شرکتهای بازرگانی و تولیدی، بهای تمامشده یکی از حسابهای حساس است و باید با خرید، موجودی ابتدا و پایان دوره و اسناد انبار هماهنگی منطقی داشته باشد.
آموزش کنترل موجودی کالا در رسیدگی مالیاتی
مغایرت گیری حسابداری و انبار
- موجودی اول دوره
- خرید
- فروش
- موجودی پایان دوره
- کاردکس
- انبارگردانی
آموزش حساب بانکی و مغایرت گیری برای امور مالیاتی
کنترل گردش بانک با دفاتر حسابداری
یکی از تمرینهای اصلی کلاس، تطبیق گردش حساب بانکی با اسناد دریافت و پرداخت است.
هر واریز بانکی الزاماً فروش نیست
ماهیت هر واریز باید مشخص باشد؛ ممکن است مربوط به فروش، دریافت طلب، تسهیلات، انتقال بین حسابها، سرمایه یا سایر عملیات باشد. حسابدار باید برای طبقهبندی آن مستند داشته باشد.
آموزش مالیات حقوق برای حسابداران
محاسبه مالیات کارکنان و تکالیف کارفرما
- حقوق و مزایا
- اقلام مشمول و معاف براساس مقررات سال
- محاسبه درآمد مشمول
- مالیات حقوق
- ثبت حسابداری
- تهیه اطلاعات لیست
- کنترل پرداخت
نرخ و معافیت حقوق هر سال کنترل میشود
از آنجا که سقفها و نرخهای مربوط میتوانند سالانه تغییر کنند، روش استفاده از اطلاعات همان سال آموزش داده میشود و از اعداد ثابت چند سال قبل استفاده نخواهد شد.
آموزش ثبت حسابداری حقوق و مالیات حقوق
از سند حقوق تا پرداخت بدهی
هنرجو ارتباط بین لیست حقوق، سند حسابداری، بیمه، مالیات و خالص پرداختنی کارکنان را در یک مثال واقعی تمرین میکند.
آموزش مالیات تکلیفی و تکالیف پرداخت کننده
تشخیص موارد کسر مالیات براساس قانون جاری
در این بخش بهجای حفظ فهرست قدیمی مالیاتهای تکلیفی، هنرجو یاد میگیرد برای هر نوع پرداخت بررسی کند آیا براساس قانون جاری تکلیف کسر و پرداخت مالیات وجود دارد یا خیر.
هر پرداخت به پیمانکار الزاماً مشمول یک درصد ثابت مالیات تکلیفی نیست
نوع قرارداد و مقررات جاری باید بررسی شود و استفاده از قواعد قدیمی بدون بررسی قانون فعلی میتواند باعث اشتباه شود.
آموزش مالیات شرکت های پیمانکاری
کنترل قرارداد صورت وضعیت و درآمد پیمان
- قرارداد
- صورت وضعیت
- پیشدریافت
- سپردهها
- کسورات قرارداد
- هزینه پروژه
- درآمد شناساییشده
- صورتحساب الکترونیکی در موارد مربوط
تفکیک اطلاعات هر پروژه
در شرکت پیمانکاری بهتر است درآمد، هزینه و اسناد اصلی هر پروژه بهصورتی نگهداری شوند که در زمان رسیدگی بتوان اطلاعات قرارداد را مستقل بررسی کرد.
آموزش مالیات شرکت های بازرگانی
کنترل خرید فروش و موجودی کالا
در شرکت بازرگانی تمرکز زیادی روی ارتباط میان فاکتور خرید، صورتحساب فروش، انبار و بهای تمامشده وجود دارد.
آموزش مالیات شرکت های خدماتی
بررسی درآمد خدمات و هزینه نیروی انسانی
در کسبوکار خدماتی، قراردادها، صورتحساب خدمات، حقوق و دستمزد و نحوه اثبات هزینهها اهمیت زیادی دارند.
آموزش دفاتر تجاری الکترونیکی
در آموزش بهروز حسابداری مالیاتی، هنرجو با دفاتر تجاری الکترونیکی و نحوه آمادهسازی اطلاعات حسابداری برای ارسال و نگهداری منظم دفاتر آشنا میشود.
اطلاعات موردنیاز برای دفاتر الکترونیکی
- تاریخ سند
- شماره سند
- کد و شرح حساب
- شرح عملیات
- مبلغ بدهکار
- مبلغ بستانکار
- ترتیب و پیوستگی ثبتها
روش قدیمی دفاتر کاغذی با وضعیت امروز یکسان نیست
هنرجو علاوه بر شناخت مفهوم دفاتر قانونی سنتی، با فرآیندهای جدید الکترونیکی و نحوه تهیه خروجی مناسب از نرمافزار حسابداری آشنا میشود.
آموزش کنترل دفاتر قبل از ارسال
چک لیست کنترل ثبت های حسابداری
- شماره اسناد
- تاریخ اسناد
- توازن بدهکار و بستانکار
- حسابهای بدون شرح
- سندهای غیرعادی
- ثبتهای تکراری
- اصلاحات پایان سال
- هماهنگی ماندهها با صورتهای مالی
آموزش معاملات فصلی ماده 169 و ارتباط آن با سامانه مؤدیان
در این بخش، هنرجو با مفهوم صورت معاملات ماده 169، سابقه اجرایی آن و ارتباط تکالیف این حوزه با سامانه مؤدیان و صورتحسابهای الکترونیکی آشنا میشود.
تشخیص اینکه چه اطلاعاتی باید از چه مسیر قانونی گزارش شود
با توسعه سامانه مؤدیان، حسابدار نباید تمام تکالیف گزارش معاملات را صرفاً براساس روشهای قدیمی انجام دهد. وضعیت مؤدی، نوع معامله و مقررات دوره موردنظر باید بررسی شود.
آموزش نرم افزار حسابداری برای امور مالیاتی
کار با گزارش های موردنیاز حسابدار مالیاتی
- دفتر روزنامه
- دفتر کل
- دفتر معین
- تراز آزمایشی
- گزارش خرید
- گزارش فروش
- صورت حساب مشتری
- صورت حساب فروشنده
- گزارش ارزش افزوده
نرم افزار حسابداری به تنهایی تضمین کننده صحت مالیاتی نیست
نرمافزار ابزار ثبت و گزارشگیری است. تشخیص ماهیت مالیاتی معامله، انتخاب حساب، کنترل اسناد و انجام تکالیف همچنان نیازمند دانش حسابدار است.
آموزش سپیدار برای حسابداری مالیاتی
گزارش گیری از اطلاعات مالی برای کنترل مالیات
در سناریوهای آموزشی میتوان نحوه استخراج گزارش فروش، خرید، دریافت و پرداخت و تراز از نرمافزارهایی مانند سپیدار را تمرین کرد.
آشنایی با هلو و پارمیس در امور مالیاتی
هنرجو با منطق استخراج اطلاعات موردنیاز مالیاتی از نرمافزارهای متداول حسابداری آشنا میشود. هدف اصلی دوره وابسته کردن حسابدار به یک نرمافزار مشخص نیست.
آموزش اکسل برای حسابداری مالیاتی
مغایرت گیری و کنترل اطلاعات با Excel
- مرتبسازی اطلاعات
- فیلتر کردن
- جستجو و تطبیق
- Pivot Table
- کنترل فروش
- کنترل خرید
- مغایرت صورتحسابها
- تهیه کاربرگ رسیدگی
اکسل جای دفاتر حسابداری را نمیگیرد
Excel ابزار قدرتمندی برای کنترل و تحلیل اطلاعات است، اما سیستم حسابداری و اسناد اصلی باید ساختار مناسب خود را داشته باشند.
آموزش حسابرسی مالیاتی و نحوه رسیدگی پرونده
آماده سازی مدارک برای رسیدگی
- دفاتر و اطلاعات حسابداری
- صورتهای مالی
- قراردادها
- صورتحسابها
- گردش بانک
- اسناد خرید و فروش
- لیست حقوق
- اسناد داراییها
- مستندات هزینهها
مدارک باید قبل از شروع رسیدگی دسته بندی شوند
تحویل مجموعهای از اسناد نامرتب دفاع مالیاتی محسوب نمیشود. حسابدار باید برای هر موضوع، سند و کاربرگ قابل پیگیری آماده کند.
آموزش کاربرگ مالیاتی برای دفاع از پرونده
ساخت مستند قابل ارائه به رسیدگی کننده
| موضوع | مستند پیشنهادی |
|---|---|
| فروش | دفتر، صورتحساب، قرارداد و دریافت |
| خرید | صورتحساب، رسید و پرداخت |
| هزینه | سند، فاکتور، قرارداد و پرداخت |
| حقوق | لیست، سند و پرداخت |
| بانک | صورت حساب و مغایرت بانکی |
آموزش برگ تشخیص مالیات و نحوه بررسی آن
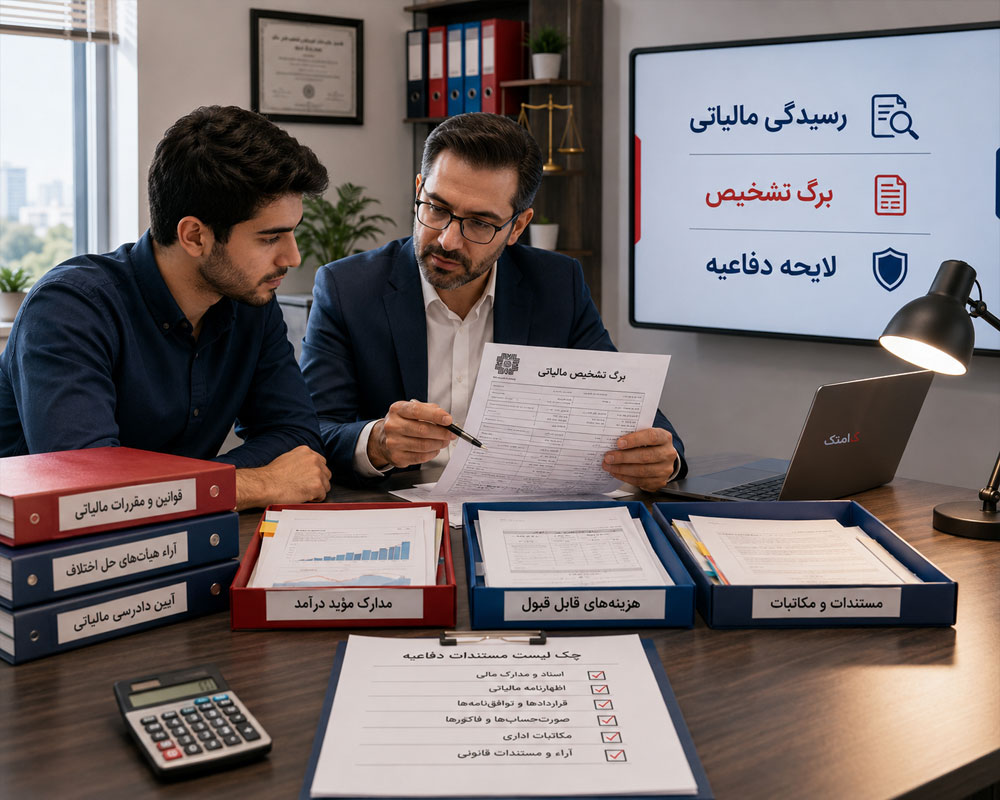
پیدا کردن علت اختلاف با اظهارنامه
- مطالعه دقیق برگ
- بررسی مأخذ مالیات
- مقایسه با اظهارنامه
- پیدا کردن موارد اختلاف
- جمعآوری مستندات
- بررسی مهلت اقدام
آموزش اعتراض مالیاتی و تهیه لایحه دفاعیه
در این بخش نحوه تنظیم یک لایحه دفاعیه مالیاتی منظم و مستند آموزش داده میشود.
ساختار مناسب لایحه دفاع مالیاتی
- مشخصات پرونده
- موضوع اعتراض
- شرح مختصر اتفاق
- استناد قانونی مرتبط
- مستندات حسابداری
- درخواست مشخص مؤدی
لایحه طولانی بدون سند الزاماً قوی نیست
دفاع باید روشن، مستند و مرتبط با موضوع اختلاف باشد. ارائه دهها صفحه مطلب نامرتبط میتواند اصل استدلال را پنهان کند.
آموزش مراحل دادرسی و حل اختلاف مالیاتی
شناخت مسیر پیگیری اعتراض
هنرجو با مراحل کلی اعتراض، رسیدگی مجدد و مراجع حل اختلاف آشنا میشود و یاد میگیرد برای هر مرحله، مهلت و مرجع قانونی همان پرونده را کنترل کند.
مهلت اعتراض یکی از حساس ترین بخش های پرونده است
حتی دفاع قوی در صورت از دست رفتن برخی مهلتهای قانونی میتواند با محدودیت روبهرو شود؛ بنابراین ثبت تاریخ ابلاغ و آخرین مهلت اقدام اهمیت زیادی دارد.
آموزش جرائم مالیاتی و روش پیشگیری
خطاهایی که می توانند برای مؤدی هزینه ایجاد کنند
- عدم انجام تکلیف در مهلت قانونی
- ارسال اطلاعات نادرست
- عدم صدور صورتحساب در موارد الزام
- عدم ثبت صحیح اطلاعات
- تأخیر در پرداخت
- نبود مستندات کافی
پیشگیری از جریمه ارزان تر از حل پرونده بعد از وقوع آن است
تقویم مالیاتی و کنترل ماهانه تکالیف باعث میشود بسیاری از خطاها قبل از رسیدن به مرحله جریمه شناسایی شوند.
آموزش ساخت تقویم مالیاتی برای شرکت
مدیریت تکالیف ماهانه فصلی و سالانه
- تکالیف حقوق
- سامانه مؤدیان
- ارزش افزوده
- اظهارنامه عملکرد
- دفاتر تجاری
- اعتراض و ابلاغیهها
- تکالیف اختصاصی فعالیت در صورت وجود
تاریخ ها قبل از هر دوره از منبع رسمی کنترل میشوند
به دلیل امکان تغییر یا تمدید مهلتها، تقویم مالیاتی نباید فقط یک بار در ابتدای سال نوشته و بدون کنترل استفاده شود.
آموزش برنامه ریزی مالیاتی قانونی
برنامهریزی مالیاتی به معنی پنهان کردن درآمد یا ساخت هزینه صوری نیست. هدف، شناخت ظرفیتهای قانونی، معافیتها و انتخاب ساختار صحیح قبل از انجام معامله است.
روش های کاهش ریسک مالیاتی شرکت
- ثبت بهموقع اسناد
- قراردادهای شفاف
- صدور صورتحساب صحیح
- کنترل حساب بانکی
- نگهداری مستندات
- مغایرتگیری ماهانه
- بررسی بخشنامههای جدید
- اصلاح خطا قبل از رسیدگی
آموزش کنترل قراردادها از نظر مالیاتی
بررسی قرارداد قبل از ثبت حسابداری
- موضوع قرارداد
- مبلغ
- شرایط پرداخت
- ارزش افزوده
- کسورات قانونی مرتبط
- تاریخ انجام خدمت
- صورتحساب
- اسناد تحویل و تأیید کار
آموزش کنترل حساب مشتریان و فروش
تطبیق فروش با دریافت و صورتحساب
مانده مشتری، مبلغ فروش، صورتحساب الکترونیکی و دریافت بانکی باید به شکلی باشند که گردش معامله قابل ردیابی باشد.
آموزش کنترل حساب تأمین کنندگان و خرید
تطبیق خرید با پرداخت و اسناد معامله
- فاکتور خرید
- صورتحساب الکترونیکی
- رسید کالا یا خدمت
- قرارداد
- پرداخت
- مانده تأمینکننده
آموزش مغایرت گیری فروش با گردش بانکی
شناسایی تراکنش های نیازمند توضیح
هدف این تمرین این نیست که هر گردش بانک بهعنوان فروش ثبت شود، بلکه هنرجو یاد میگیرد برای هر تراکنش بااهمیت ماهیت قابل اثبات پیدا کند.
آموزش کنترل حساب های جاری شرکا و سهامداران
جلوگیری از ثبت مبهم دریافت و پرداخت
دریافت یا پرداخت مرتبط با شرکا باید ماهیت مشخص و مستند داشته باشد و نباید از حساب جاری بهعنوان محل نگهداری تمام ثبتهای نامشخص استفاده شود.
آموزش بستن حساب ها قبل از اظهارنامه مالیاتی
کنترل پایان سال حسابداری
- تعدیلات
- استهلاک
- ذخایر در موارد مربوط
- موجودی پایان دوره
- پیشپرداختها
- پیشدریافتها
- درآمدهای تحققیافته
- هزینههای ثبتنشده
- بستن حسابهای موقت
آموزش تهیه پرونده مالیاتی پایان سال
ساخت پوشه مستندات قابل دفاع
- تراز نهایی
- صورتهای مالی
- اظهارنامه
- دفاتر
- گزارش ارزش افزوده
- گزارش سامانه مؤدیان
- قراردادهای اصلی
- دارایی ثابت
- موجودی کالا
- گردش بانک
- حقوق و دستمزد
- کاربرگ تعدیلات مالیاتی
آموزش پروژه عملی حسابداری مالیاتی یک شرکت
تحویل اسناد خام به هنرجو و اجرای فرآیند کامل
- بررسی پرونده شرکت
- کنترل اسناد حسابداری
- بررسی خرید و فروش
- کنترل سامانه مؤدیان
- مغایرتگیری بانک
- کنترل حقوق
- کنترل ارزش افزوده
- بررسی هزینههای قابل قبول
- اصلاح حسابها
- تهیه صورتهای مالی
- محاسبه مالیات
- آمادهسازی اظهارنامه
آموزش پروژه عملی سامانه مؤدیان
شبیه سازی عملیات یک ماه خرید و فروش
- فروش عادی
- فروش مشمول
- خرید
- برگشت از فروش
- اصلاح صورتحساب
- کنترل کارپوشه
- مغایرت با نرمافزار حسابداری
آموزش پروژه عملی مالیات بر ارزش افزوده
از اسناد خرید و فروش تا کنترل اظهارنامه
- استخراج فروش
- استخراج خرید
- تفکیک معاملات
- کنترل مالیات فروش
- بررسی اعتبار خرید
- مغایرتگیری با سامانه
- کنترل اطلاعات اظهارنامه
آموزش پروژه عملی مالیات حقوق
محاسبه حقوق چند کارمند در یک شرکت نمونه
هنرجو اطلاعات قرارداد و مزایای کارکنان را دریافت میکند و براساس ضوابط همان سال، درآمد مشمول و مالیات را محاسبه و ثبت حسابداری میکند.
آموزش پروژه عملی دفاع مالیاتی
تحلیل برگ تشخیص و تهیه پاسخ مستند
- مطالعه برگ
- پیدا کردن اختلاف
- بررسی قانون
- پیدا کردن اسناد
- تهیه کاربرگ
- تنظیم لایحه
اشتباهات رایج حسابداران در پرونده های مالیاتی
خطاهایی که در کلاس روی آنها تمرین میشود
- ارسال اظهارنامه بدون کنترل تراز
- ثبت فروش بدون تطبیق با صورتحساب
- تأیید خرید بدون مستند
- عدم کنترل بانک
- استفاده از نرخ سال قبل
- ثبت هزینه شخصی در شرکت
- نداشتن قرارداد
- عدم کنترل ابلاغیه
- جا ماندن از مهلت قانونی
- ثبت همه تراکنشهای نامشخص در جاری شرکا
چک لیست ماهانه حسابدار مالیاتی
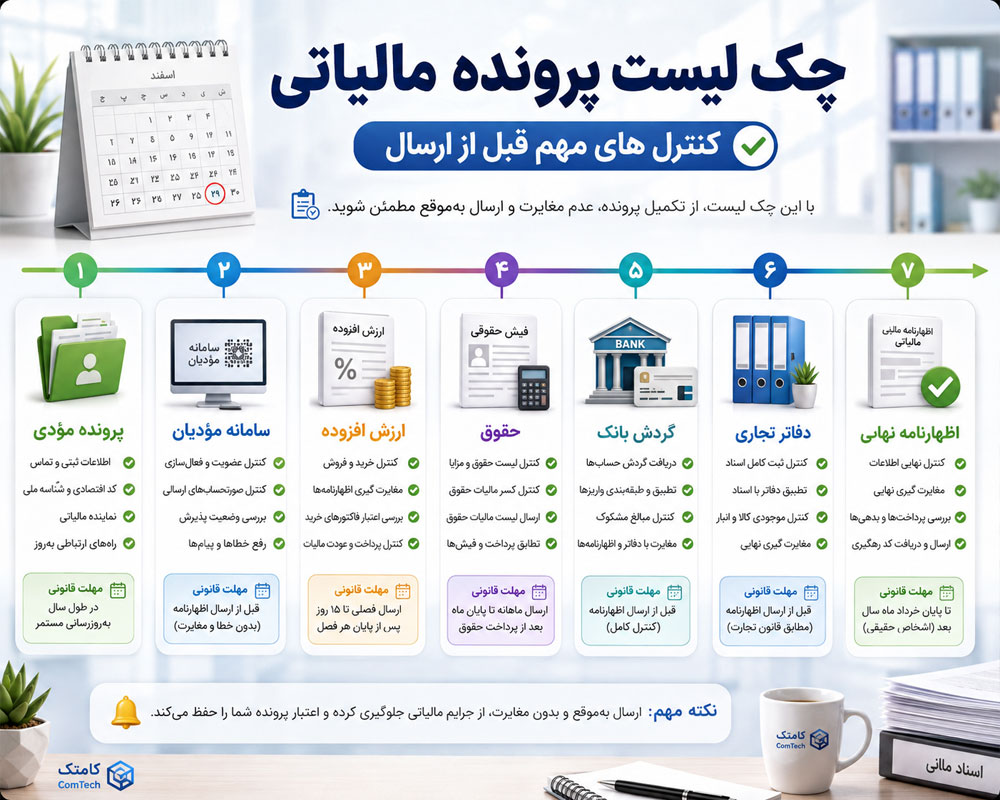
- کنترل فروش ثبتشده
- کنترل صورتحسابهای سامانه مؤدیان
- کنترل خریدها
- مغایرت بانک
- کنترل حساب مشتریان
- کنترل حساب فروشندگان
- بررسی ارزش افزوده
- کنترل لیست حقوق
- پیگیری اسناد ناقص
- بررسی ابلاغیههای جدید
مهارت های هنرجو بعد از دوره حسابداری مالیاتی
- شناخت ساختار نظام مالیاتی ایران
- مطالعه قانون مالیاتهای مستقیم
- شناخت قانون مالیات بر ارزش افزوده
- مدیریت پرونده مالیاتی
- کار با خدمات مالیاتی الکترونیکی
- کار با سامانه مؤدیان
- کنترل صورتحساب الکترونیکی
- مغایرتگیری خرید و فروش
- کنترل ارزش افزوده
- شناسایی هزینه قابل قبول
- محاسبه مالیات عملکرد
- مالیات اشخاص حقوقی
- مالیات مشاغل
- مالیات حقوق
- مالیات تکلیفی در موارد مربوط
- حسابداری مالیاتی پیمانکاری
- کنترل دفاتر تجاری الکترونیکی
- تهیه صورتهای مالی
- تهیه اظهارنامه
- کنترل گردش بانک
- کنترل موجودی کالا
- کار با گزارشهای نرمافزار حسابداری
- کنترل اطلاعات با Excel
- آمادگی برای رسیدگی مالیاتی
- تهیه کاربرگ دفاع
- تنظیم لایحه مالیاتی
- مدیریت تقویم مالیاتی
دوره حسابداری مالیاتی برای چه افرادی مناسب است
- حسابداران مبتدی و نیمهحرفهای
- حسابداران شرکتها
- کمک حسابداران
- مدیران مالی
- کارشناسان مالی
- صاحبان کسبوکار
- دانشجویان حسابداری
- افرادی که قصد ورود به بازار کار مالیاتی دارند
- حسابدارانی که میخواهند سامانه مؤدیان را یاد بگیرند
- افرادی که قصد فعالیت در حوزه مشاوره مالیاتی دارند
بازار کار حسابداری مالیاتی
موقعیت های شغلی مرتبط با مالیات و حسابداری
- حسابدار مالیاتی
- کارشناس مالیاتی
- حسابدار شرکت
- کارشناس حسابداری
- کمک مدیر مالی
- کارشناس سامانه مؤدیان
- کارشناس حقوق و دستمزد
- مشاور مالیاتی پس از کسب تجربه و صلاحیت لازم
روش برگزاری کلاس حسابداری مالیاتی کامتک
آموزش از قانون و مفاهیم پایه آغاز میشود، اما بخش اصلی کلاس روی اسناد، تراز آزمایشی، صورتحساب، اظهارنامه و پرونده واقعینما متمرکز است. هنرجو در هر مرحله باید اطلاعات را بررسی و نتیجه را خودش محاسبه کند.
روش واقعی یادگیری حسابداری مالیاتی
- مطالعه مفهوم قانونی
- دیدن نمونه سند
- ثبت حسابداری
- استخراج گزارش
- کنترل سامانه مالیاتی
- مغایرتگیری
- تشخیص اشتباه
- اصلاح ثبت
- تهیه کاربرگ
- تکمیل پروژه مالیاتی
پرسش های پرتکرار درباره دوره آموزش حسابداری مالیاتی
آیا دوره حسابداری مالیاتی برای افراد مبتدی مناسب است
بله. آموزش از ساختار مالیات و مفاهیم پایه شروع میشود، اما آشنایی مقدماتی با بدهکار، بستانکار و ثبت حسابداری باعث میشود هنرجو سریعتر وارد پروژههای عملی شود.
آیا سامانه مؤدیان در دوره آموزش داده میشود
بله. کارپوشه، صورتحساب الکترونیکی، خرید و فروش، اصلاح صورتحساب و مغایرتگیری با دفاتر حسابداری از بخشهای اصلی دوره هستند.
آیا مالیات بر ارزش افزوده آموزش داده میشود
بله. از ثبت خرید و فروش تا کنترل مالیات فروش، اعتبار خرید و اظهارنامه دورهای بهصورت عملی بررسی میشود.
آیا اظهارنامه مالیاتی شرکت آموزش داده میشود
بله. مسیر آموزش از تراز آزمایشی و صورتهای مالی آغاز میشود و تا آمادهسازی اطلاعات اظهارنامه ادامه پیدا میکند.
آیا مالیات حقوق در دوره وجود دارد
بله. محاسبه مالیات حقوق و ثبت حسابداری آن براساس مقررات و ارقام همان سال تمرین میشود.
آیا هزینه های قابل قبول مالیاتی آموزش داده میشوند
بله. نحوه بررسی ارتباط هزینه با فعالیت شرکت، اسناد موردنیاز و موارد پرریسک در رسیدگی مالیاتی آموزش داده میشود.
آیا دفاتر قانونی آموزش داده میشوند
بله. مفهوم دفاتر قانونی و ساختار ثبت حسابها توضیح داده میشود و تمرکز آموزش بهروز روی دفاتر تجاری الکترونیکی و کنترل اطلاعات قبل از ارسال است.
آیا معاملات فصلی ماده 169 هنوز در دوره آموزش داده میشود
بله. این موضوع همراه با تغییرات ایجادشده در فرآیندهای الکترونیکی و ارتباط آن با سامانه مؤدیان آموزش داده میشود تا هنرجو بتواند تکلیف دوره و مؤدی موردنظر را تشخیص دهد.
آیا نرم افزار سپیدار در دوره کاربرد دارد
در تمرینهای مناسب، گزارشگیری مالیاتی از نرمافزارهایی مانند سپیدار بررسی میشود. هدف اصلی، یادگیری منطق حسابداری مالیاتی است تا هنرجو بتواند با نرمافزارهای مختلف کار کند.
آیا Excel برای حسابداری مالیاتی آموزش داده میشود
بله. اکسل برای مغایرتگیری، کنترل خرید و فروش، تحلیل اطلاعات و تهیه کاربرگهای مالیاتی استفاده میشود.
آیا اعتراض و لایحه مالیاتی داخل دوره است
بله. هنرجو با ساختار برگ تشخیص، نحوه تحلیل اختلاف، جمعآوری اسناد و تنظیم لایحه مستند آشنا میشود.
آیا قوانین مالیاتی هر سال تغییر میکنند
بخشی از قوانین پایه ثابتتر هستند، اما نرخها، نصابها، معافیتها، تکالیف اجرایی و مهلتها ممکن است تغییر کنند. به همین دلیل روش بررسی اطلاعات بهروز نیز در دوره آموزش داده میشود.
آیا بعد از دوره می توان به عنوان حسابدار مالیاتی کار کرد
دوره مهارتهای کاربردی اصلی را پوشش میدهد، اما ورود حرفهای به بازار کار به تمرین مستمر، تجربه پرونده واقعی، توانایی کار با نرمافزار حسابداری و پیگیری تغییرات قوانین نیز وابسته است.
آموزش حسابداری مالیاتی برای ورود حرفه ای به بازار کار
حسابدار مالیاتی حرفهای فقط کسی نیست که نرخ مالیات را بداند. او باید بتواند اسناد حسابداری را کنترل کند، خرید و فروش را با سامانه مؤدیان تطبیق دهد، هزینههای قابل قبول را تشخیص دهد، اظهارنامه را از روی حسابهای صحیح تهیه کند و برای هر عدد مستند قابل دفاع داشته باشد.
در دوره آموزش حسابداری مالیاتی کامتک، هنرجو از قوانین پایه و پرونده مالیاتی شروع میکند و تا سامانه مؤدیان، صورتحساب الکترونیکی، مالیات بر ارزش افزوده، مالیات عملکرد، مالیات حقوق، دفاتر تجاری الکترونیکی، اظهارنامه، رسیدگی و دفاع مالیاتی پیش میرود.


